
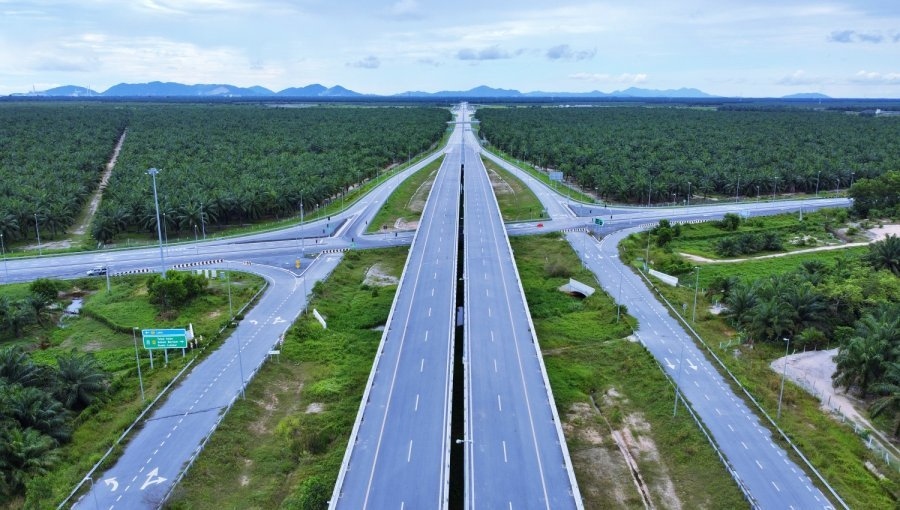
(吉隆坡29日讯)随着IJM Corporation(IJM,3336,主板建筑股)参与发展的西海岸大道(WCE)第3路段预计于2027年首季正式通车,这项拖延多年的基建项目终于迈向全面完工,也有望消除市场长期以来对集团的一项主要担忧。
土地征用纠纷解决后工程提速
根据联昌国际证券分析报告,西海岸大道第3路段建设进度明显加快,主要归功于怡保工程在去年12月成功解决巴生甘榜爪哇(Kampung Jawa)19名居民涉及的土地征用争议。
分析员指出,该路段一直被视为整条西海岸大道最重要的“缺失环节”,其完工后将正式连接第一及第二路段,实现大道全线贯通。
强化南北大道替代路线地位
市场普遍认为,第3路段通车后,将进一步提升西海岸大道作为North–South Expressway替代路线的重要性。
预料将带来以下效益:
- 分流南北大道车流量
- 缓解交通拥堵问题
- 提升西海岸走廊物流效率
- 改善半岛南北交通连接性
长期而言,有助提高大道车流量及收费收入表现。
盈利预测遭下修
不过,尽管西海岸大道前景改善,联昌国际证券仍因成本压力上升而下调怡保工程未来数年的盈利预测。
最新核心盈利预测如下:
| 财政年 | 最新预测 |
|---|---|
| 2026财年 | 3亿2100万令吉 |
| 2027财年 | 3亿6700万令吉 |
| 2028财年 | 4亿0900万令吉 |
相较原有预测:
- 2026财年下调4.6%
- 2027财年下调19.4%
- 2028财年下调19.9%
中东局势与港口业务成压力来源
分析员指出,盈利预测下修主要反映两项因素:
- 中东地缘政治冲突持续推高建筑及营运成本;
- Port of Kuantan货运量预期下滑约2%至5%,影响港口业务贡献。
因此,即使西海岸大道项目接近完成,集团整体盈利仍面对一定挑战。
目标价降至2.90令吉
在调整盈利模型后,联昌国际证券将怡保工程目标价由3.50令吉下调至2.90令吉。
不过,券商仍维持“买进”评级,认为集团中长期价值依然存在。
潜在价值释放成关键催化剂
分析员认为,未来若怡保工程能够推动更多企业重组及价值释放计划,市场情绪有望获得提振。
潜在选项包括:
- 分拆建筑业务上市
- 分拆大道特许经营业务
- 出售印度业务资产
- 推出更多资本管理措施
整体而言,随着西海岸大道最后关键路段逐步迈向完工,市场对项目延误的担忧将逐渐消散,但集团未来表现仍取决于成本控制能力及价值释放计划能否顺利落实。

Leave a Reply